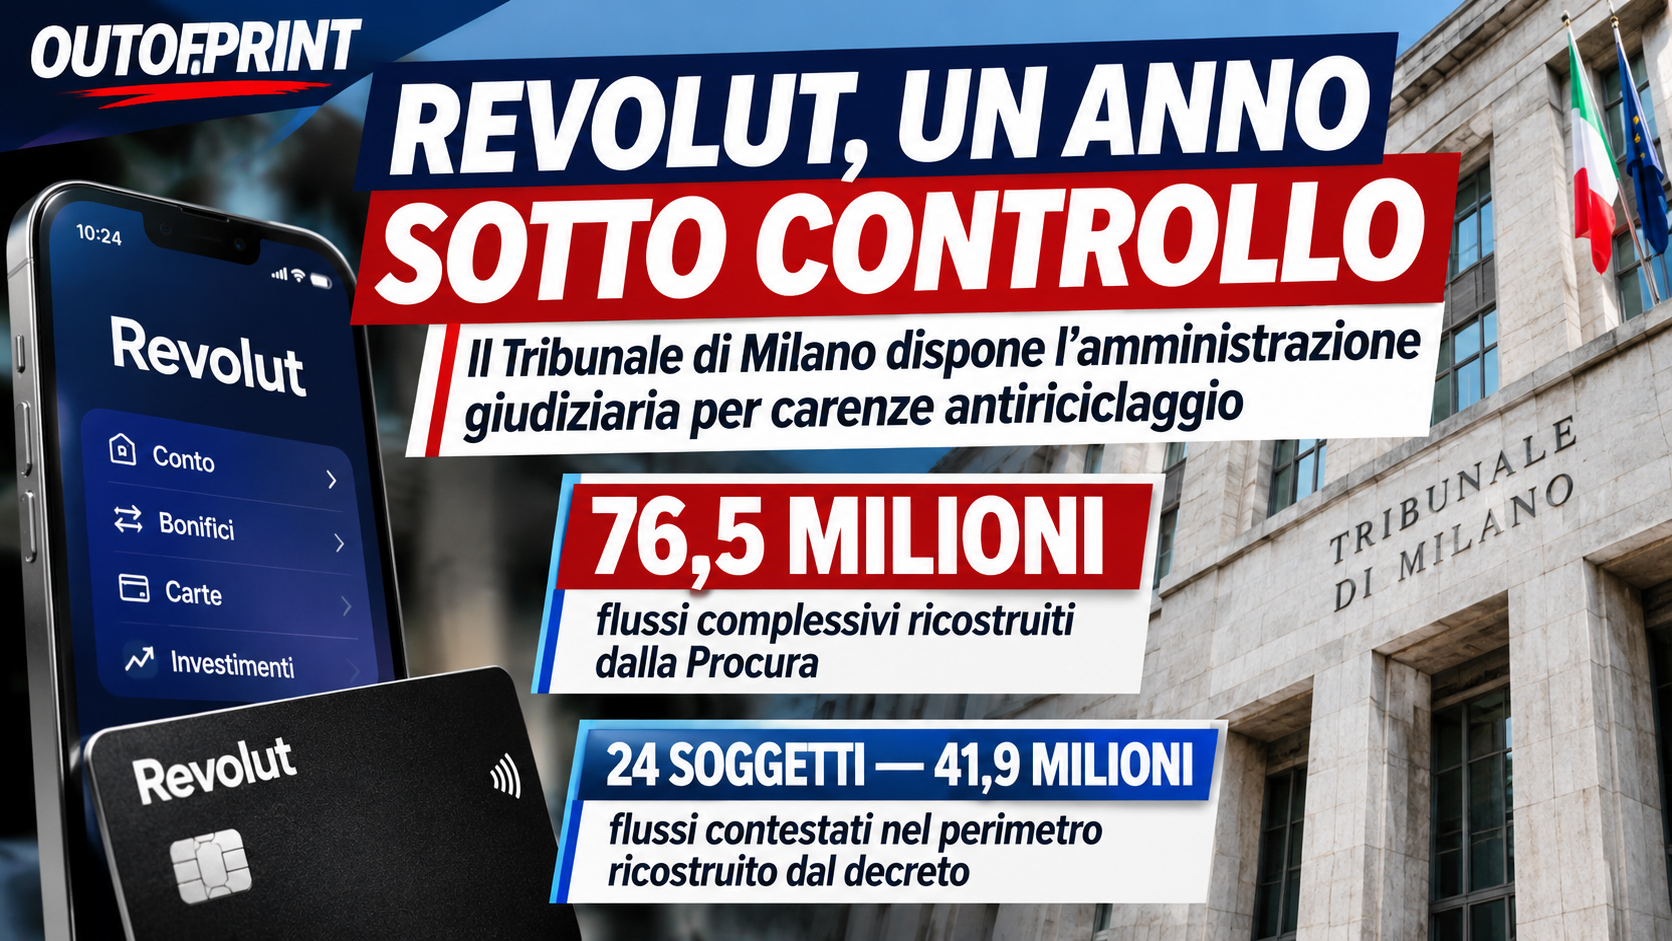
La misura riguarda la succursale italiana e nasce dalle contestazioni sui controlli antiriciclaggio. Gli inquirenti ricostruiscono flussi per 76,5 milioni di euro. Nel perimetro di 24 soggetti, secondo il decreto letto da Reuters, sarebbero stati movimentati 41,9 milioni senza segnalazioni sospette. La banca assicura: servizi regolari e piena collaborazione con le autorità.
Una delle banche digitali più conosciute in Europa finisce sotto la supervisione dell’autorità giudiziaria in Italia. Il Tribunale di Milano ha disposto per un anno l’amministrazione giudiziaria della succursale italiana di Revolut Bank UAB, istituto con sede in Lituania e autorizzazione della Banca centrale europea. Il provvedimento, adottato dalla Sezione autonoma misure di prevenzione su richiesta della Procura, è stato eseguito dalla Guardia di Finanza.
Il punto non è un’interruzione dell’attività bancaria, né – allo stato delle informazioni disponibili – un’accusa penale rivolta alla società. Il cuore della decisione è un altro: secondo la ricostruzione della Procura e del Tribunale, i presidi antiriciclaggio adottati dalla banca sarebbero stati gravemente inadeguati e avrebbero consentito a persone indagate o condannate per reati gravi, anche in contesti di criminalità organizzata, di utilizzare l’infrastruttura finanziaria per trasferire e nascondere denaro.
Le cifre dell’inchiesta: 76,5 milioni e un perimetro di 24 persone
La cifra complessiva indicata dalla Procura è di 76,5 milioni di euro: operazioni di trasferimento, occultamento o distrazione di capitali che, secondo gli inquirenti, avrebbero potuto essere intercettate con controlli più efficaci. Un dato distinto è quello ricostruito da Reuters sulla base del decreto di 39 pagine: per 24 persone indagate o già condannate, i giudici contestano flussi finanziari pari a 41,9 milioni di euro nel periodo compreso tra il 2021 e il 2026.
La distinzione tra le due cifre è importante. I 41,9 milioni si riferiscono al gruppo dei 24 soggetti esaminati nel decreto; i 76,5 milioni rappresentano invece il quadro complessivo delle operazioni ricostruite dalla Procura. Non sono numeri alternativi né vanno sommati tra loro.
Secondo quanto riportato da Reuters, nello stesso periodo altri istituti bancari avrebbero trasmesso alle autorità 265 segnalazioni di operazioni sospette riferite alle medesime persone, mentre Revolut non ne avrebbe inoltrata alcuna. È uno degli elementi che ha contribuito a delineare, nella valutazione dei giudici, non una semplice serie di episodi isolati ma una criticità strutturale nei meccanismi di controllo.
Le verifiche sui conti e sui sistemi automatici
L’indagine della Direzione distrettuale antimafia e antiterrorismo di Milano, sviluppata dal Nucleo di polizia economico-finanziaria della Guardia di Finanza, avrebbe preso impulso da due filoni. Il primo riguarda un’ispezione antiriciclaggio su un fornitore di servizi per cripto-attività appartenente al gruppo. Da quell’attività sarebbero emerse oltre un milione di contestazioni relative all’adeguata verifica della clientela e alla conservazione di dati e informazioni, oltre a rilievi per omesse segnalazioni di operazioni sospette.
Il secondo filone nasce da un procedimento per frode fiscale nel quale sarebbero stati utilizzati conti aperti presso l’istituto. Gli accertamenti successivi si sono concentrati sulle procedure di identificazione dei clienti, sulla profilazione del rischio e sulla capacità dei sistemi informatici di riconoscere movimenti anomali, soprattutto nell’area delle operazioni legate alle criptovalute.
Il tema è particolarmente delicato per una banca digitale: l’apertura dei rapporti avviene a distanza e una parte rilevante dei controlli è affidata a procedure automatizzate. Proprio per questo, secondo quanto riferito dalla Procura, gli algoritmi devono essere alimentati da informazioni adeguate, generare avvisi attendibili e permettere verifiche rafforzate quando il comportamento del cliente presenta elementi di rischio.
Cosa significa l’amministrazione giudiziaria per Revolut e per i clienti
La misura è stata disposta ai sensi dell’articolo 34 del Codice antimafia e durerà un anno. Non equivale a un commissariamento generalizzato dell’intero gruppo internazionale: il mandato degli amministratori è circoscritto alle aree nelle quali sono state rilevate le criticità, con l’obiettivo di ricostruire responsabilità, procedure e strumenti di controllo e accompagnare un programma di risanamento.
Reuters precisa che Revolut non risulta sotto indagine penale e che la contestazione riguarda una condotta colposa, legata alla mancata adozione di controlli ritenuti adeguati. Anche Euronews riferisce che dagli atti non emergerebbe un’adesione dolosa degli organi della banca ai singoli programmi criminosi. È una distinzione essenziale: le contestazioni sulla debolezza dei presidi di controllo non possono essere trasformate automaticamente nell’affermazione che la banca abbia partecipato ai reati commessi dai propri clienti.
La società ha dichiarato che collaborerà pienamente con le autorità italiane, ribadendo di prendere sul serio gli obblighi normativi e gli strumenti di contrasto ai reati finanziari. Il portavoce ha inoltre assicurato che i servizi bancari retail e commerciali in Italia continuano a funzionare normalmente, senza interruzioni per i clienti. Secondo quanto riferito da Euronews sulla base del provvedimento, Revolut dovrà presentare entro 60 giorni un piano di interventi per affrontare le criticità; il Tribunale ha fissato una nuova udienza al 25 febbraio 2027.
Per chi utilizza l’app, dunque, la notizia non significa che i conti siano bloccati o che i pagamenti debbano fermarsi. La misura riguarda la supervisione delle procedure interne della succursale italiana. Resta però un passaggio pesante per un marchio che ha costruito la propria crescita sulla semplicità dell’esperienza digitale e sulla fiducia degli utenti: ora dovrà dimostrare che la velocità dei servizi può convivere con controlli capaci di individuare davvero chi usa il sistema finanziario per scopi illeciti.
La questione, in definitiva, va oltre Revolut. È una prova per il modello della banca digitale: più l’accesso al denaro diventa immediato e globale, più la qualità dei controlli deve essere rigorosa. Perché un’app può rendere un conto semplice da aprire; non può permettere che diventi altrettanto semplice usarlo per nascondere capitali.